 Por ascorp-mineria
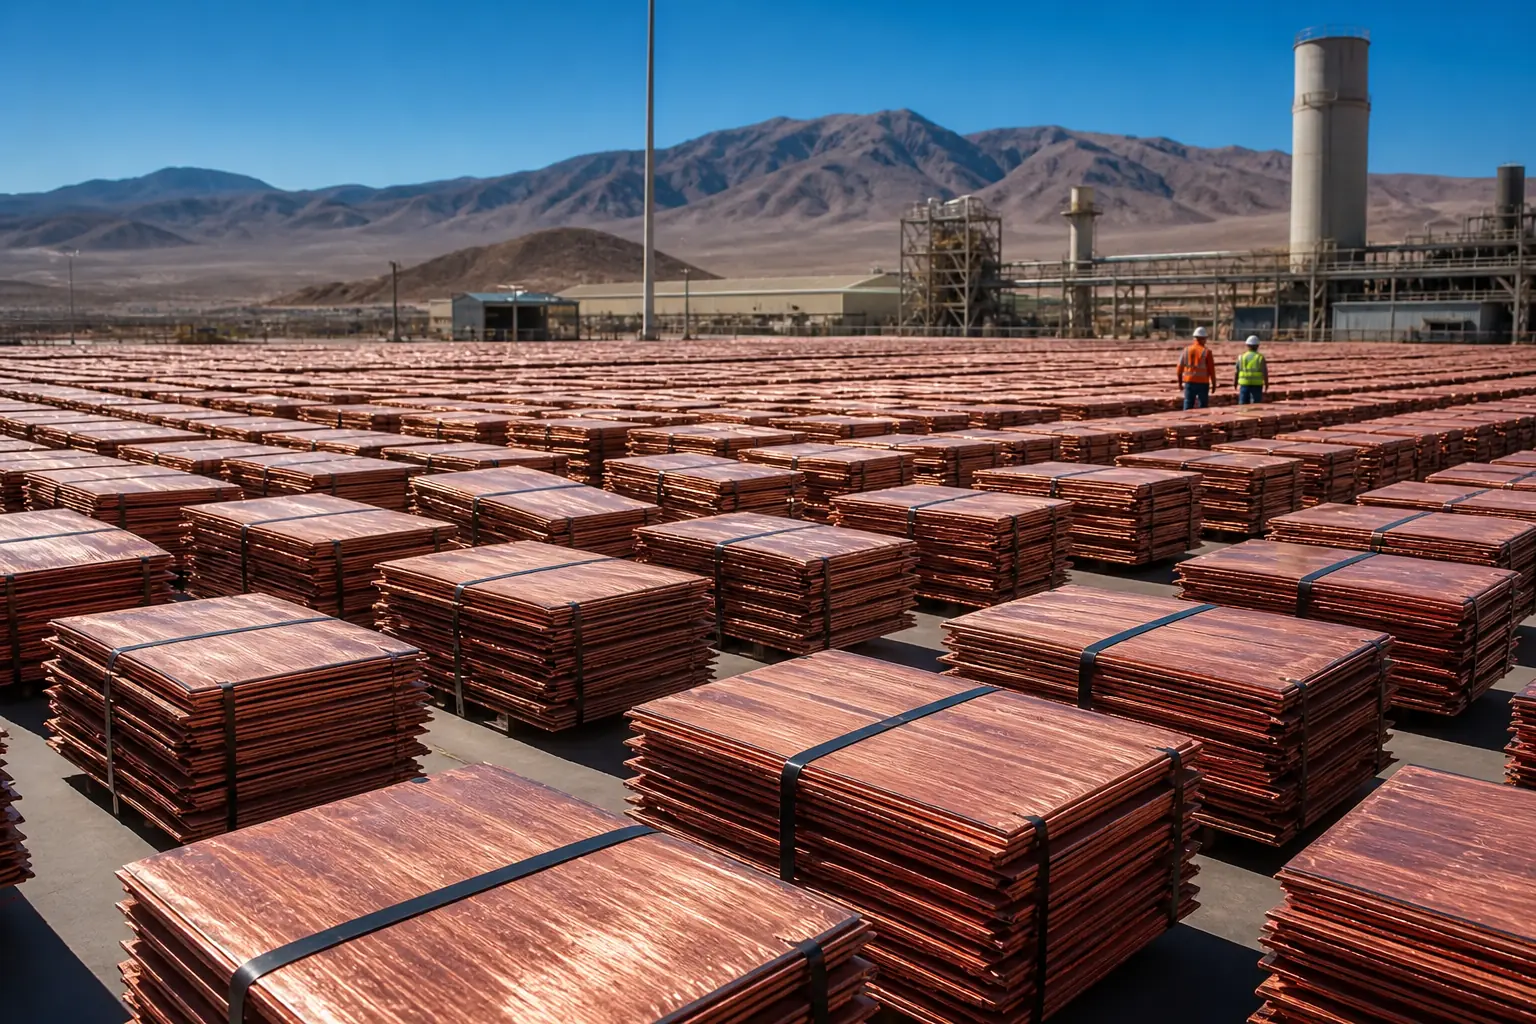
Chile va a producir 5,27 millones de toneladas de cobre este año, menos que en 2025 y un 9,6% por debajo del récord que alcanzó en 2018. Al mismo tiempo, el valor de esa producción subirá cerca de 28%. Las dos cosas son ciertas y explican por qué el problema de fondo pasa desapercibido.
El 11 de agosto Cochilco publicó su Informe de Tendencias del Mercado del Cobre correspondiente al segundo trimestre. Ahí recortó por enésima vez la proyección de producción nacional para 2026, hasta 5,27 millones de toneladas, un 2,6% menos que el año pasado. En el mismo documento elevó la estimación del precio promedio a US$5,95 la libra, el nivel nominal más alto de la historia.
Dos semanas antes, el Instituto Nacional de Estadísticas había entregado el dato que ordena el resto: entre abril y junio Chile produjo 1,27 millones de toneladas, un 7,7% menos que el mismo trimestre de 2025. Es el segundo trimestre más débil desde que existe la serie, que parte en 2007. Diecinueve años de registros.
Cuando se juntan las dos cifras aparece una situación que el país no había enfrentado antes con esta claridad: la industria más importante de Chile está batiendo su récord de ingresos mientras produce menos toneladas que hace ocho años. La pregunta que casi nadie está haciendo es qué pasa cuando el precio deje de compensar.
Ocho años sin volver al récord
Chile produjo su máximo histórico en 2018: 5,83 millones de toneladas. Desde entonces no ha vuelto a acercarse, y en los dos últimos años la curva volvió a apuntar hacia abajo: 5,42 millones en 2025, tras 5,51 millones en 2024.
| Año | Producción (millones de t) | Variación | Precio promedio (US$/lb) |
|---|---|---|---|
| 2018 (récord) | 5,83 | +6,2% | — |
| 2024 | 5,51 | — | — |
| 2025 | 5,42 | -1,7% | 4,51 |
| 2026 (proyectado) | 5,27 | -2,6% | 5,95 |
| 2027 (proyectado) | 5,55 | +5,2% | 5,10 |
La caída de este año se concentró en el primer semestre. Entre enero y junio la producción nacional llegó a 2,48 millones de toneladas, 175.200 toneladas menos que en el mismo período de 2025. El peor momento fue abril, con una baja de 13,8% interanual; junio ya mostró un alza de 5,2%, la primera señal de recuperación en meses.
El precio hace el trabajo que la producción no hace
Si se multiplica la producción por el precio promedio de cada año se obtiene el valor bruto del cobre chileno. Es una aproximación, no una cifra contable, pero sirve para ver la escala del contraste.
| 2025 | 2026 (proyectado) | Variación | |
|---|---|---|---|
| Producción | 5,42 Mt | 5,27 Mt | -2,6% |
| Precio promedio | US$4,51/lb | US$5,95/lb | +31,9% |
| Valor bruto | US$53.800 MM | US$69.100 MM | +28% |
El precio sube casi doce veces más rápido de lo que cae el volumen. Por eso las cuentas fiscales, los resultados de las compañías y los titulares apuntan hacia arriba mientras el indicador físico apunta hacia abajo. Es exactamente el tipo de situación en que un problema estructural se vuelve invisible durante varios años seguidos.
Cuánto vale el cobre que Chile no produce
Hay una forma directa de dimensionar la brecha, y es un cálculo que no hemos visto publicado en ninguna parte. Si Chile produjera hoy las mismas 5,83 millones de toneladas de su récord de 2018, y vendiera esa diferencia al precio promedio que Cochilco proyecta para este año, el resultado sería este:
- 560.000 toneladas de diferencia entre el récord de 2018 y la proyección de 2026.
- A US$5,95 la libra, esas toneladas valen US$7.346 millones.
- Es una brecha anual, no acumulada: se repite cada año que la producción no vuelva a ese nivel.
Para poner esa cifra en perspectiva: la cartera completa de inversión minera de la Región de Antofagasta suma US$40.734 millones repartidos en diez años, es decir unos US$4.073 millones anuales. El valor del cobre que Chile dejó de producir respecto de su récord equivale a casi el doble de eso, cada año.
Un cálculo más conservador, solo contra el año pasado: si en 2026 Chile hubiera mantenido la producción de 2025, habría generado unos US$1.905 millones adicionales al precio de este año.
Por qué está cayendo
Cochilco es explícita sobre las causas y ninguna es pasajera. El menor desempeño se explica por la caída de Codelco, Escondida y Spence, sumada a lo que el organismo llama «restricciones estructurales en diversas operaciones».
Detrás de esa expresión hay tres fenómenos concretos:
- Leyes de mineral en baja. Cada tonelada de roca procesada contiene menos cobre que hace veinte años. Para producir lo mismo hay que mover más material, gastar más energía y más agua.
- Yacimientos más complejos. Las minas chilenas están más profundas y más duras. Chuquicamata pasó de rajo a subterránea; El Teniente opera a niveles cada vez más exigentes.
- Proyectos que llegan tarde. Las expansiones que debían compensar la caída se retrasaron. Es el mismo diagnóstico que aparece al abrir el catastro de inversión: mucha cartera anunciada, poca en ejecución.
Vale la pena separar esto de lo coyuntural. Los temporales de julio en la zona central afectarán el tercer trimestre y aparecerán en los titulares, pero no explican una tendencia de ocho años.
Qué significa esto si eres proveedor
- Hay más plata circulando, no más trabajo. El valor bruto sube 28% pero las toneladas procesadas bajan. Los servicios ligados a volumen —transporte de mineral, procesamiento, insumos por tonelada— no crecen al ritmo de los ingresos del sector.
- La demanda se está moviendo a mantención y recuperación. Si el problema es continuidad operacional y leyes en baja, el gasto va a disponibilidad de equipos, gestión de agua, eficiencia energética y recuperación metalúrgica. Ahí está creciendo el presupuesto.
- 2027 cambia el signo. Cochilco proyecta que el próximo año la producción suba 5,2% y el precio baje 14,3%. Más toneladas con menos margen es un escenario donde las mineras aprietan costos. Conviene planificar contratos con esa fecha en mente.
- El riesgo de leer solo la cifra grande. Un proveedor que dimensione su capacidad mirando los US$69.100 millones de valor bruto, y no las 5,27 millones de toneladas, se va a equivocar de tamaño.
Lo que viene en 2027
La proyección de Cochilco para el próximo año invierte los dos términos de esta ecuación. La producción subiría a 5,55 millones de toneladas gracias a la recuperación de El Teniente y otras divisiones de Codelco, el avance de Rajo Inca, la estabilización de Quebrada Blanca, la normalización de Mantoverde y mejores condiciones de mineral y agua en Collahuasi.
Al mismo tiempo, el precio bajaría a US$5,10 la libra. Combinando ambos movimientos, el valor bruto de la producción chilena caería alrededor de 10% respecto de 2026, hasta unos US$62.400 millones. Es decir: el año en que Chile por fin produzca más, va a facturar menos.
Ese es el momento en que el problema de volumen deja de estar tapado.
El contexto que incomoda
Chile aporta alrededor de un cuarto de la oferta mundial de cobre minado. Cochilco proyecta que la oferta global crecerá apenas 0,2% este año, hasta 23,5 millones de toneladas, mientras la demanda mundial de cobre refinado subirá 1,9%, empujada por China, la electromovilidad, las energías renovables y los centros de datos de inteligencia artificial.
Dicho de otro modo: el mundo está pidiendo más cobre en el momento exacto en que el mayor productor está entregando menos. Eso es lo que sostiene el precio récord, y es también lo que hace que la caída chilena sea una noticia global y no solo local.
El biministro de Economía y Minería, Daniel Mas, planteó el desafío en estos términos al presentar el informe.
Los altos precios del cobre contribuyen a aumentar la recaudación fiscal y refuerzan la posición estratégica del país como principal productor mundial. Al mismo tiempo, plantean el desafío de seguir mejorando la productividad, asegurar la continuidad operacional e impulsar nuevos proyectos.
Daniel Mas, biministro de Economía y Minería
La frase reconoce el problema sin ponerle número. El número, si se mide contra el récord de 2018 y al precio de hoy, es US$7.346 millones al año.
Preguntas frecuentes
¿Cuánto cobre va a producir Chile en 2026?
Cochilco proyecta 5,27 millones de toneladas, un 2,6% menos que en 2025 y un 9,6% por debajo del récord histórico de 5,83 millones alcanzado en 2018.
¿Por qué se dice que fue el peor trimestre en 19 años?
Porque las 1,27 millones de toneladas producidas entre abril y junio de 2026 son la cifra más baja para un segundo trimestre en la serie estadística nacional, que comienza en 2007.
¿Si se produce menos, por qué suben los ingresos?
Porque el precio promedio subiría 31,9% este año, muy por encima de la caída de 2,6% en producción. El aumento de precio compensa con holgura la pérdida de volumen, pero solo mientras el precio se mantenga alto.
¿Cuáles son las causas de la caída?
Leyes de mineral en descenso, yacimientos más profundos y complejos, retrasos en proyectos de expansión y el menor desempeño específico de Codelco, Escondida y Spence.
¿Cuándo se recupera la producción?
Cochilco proyecta 5,55 millones de toneladas para 2027, un alza de 5,2%. Aun así quedaría por debajo del récord de 2018.
Nota sobre las cifras
Las proyecciones de producción y precio para 2026 y 2027 provienen del Informe de Tendencias del Mercado del Cobre de Cochilco correspondiente al segundo trimestre de 2026, publicado el 11 de agosto. El dato del segundo trimestre corresponde al Instituto Nacional de Estadísticas, difundido el 31 de julio y reportado por Reporte Minero. La producción de 2025 (5.415.200 toneladas) y de 2024 (5.505.900 toneladas), el récord de 2018 y el precio promedio de 2025 (US$4,51 la libra) corresponden a estadísticas de Cochilco y del INE.
Los cálculos de valor bruto son propios y se obtienen multiplicando las toneladas por el precio promedio del año, usando una conversión de 2.204,62 libras por tonelada métrica. Son una aproximación al valor de la producción, no una cifra de exportaciones ni de utilidades: no descuentan costos, no distinguen entre concentrado y cátodo y no consideran los precios efectivamente pactados en cada contrato. Sirven para dimensionar órdenes de magnitud.